
Limit gotovinskog plaćanja: 2.000 € sa fizičkim licima, 300 € B2B
Limit gotovinskog plaćanja na Kosovu - preko 2.000 € sa fizičkim licima i preko 300 € između firmi samo preko banke. Pravila, primeri i koraci.
Ažurirano · 5 min čitanja

Ukratko: Od 1. juna 2026. svaka transakcija preko 2.000 € između firme i fizičkog lica (koje nije privrednik) mora se platiti preko bankovnog računa ili elektronski; tako određuje Odluka ministra finansija br. 19/2026 od 27. aprila 2026. Kada iznos pređe 2.000 €, nijedan deo ne sme da se plati gotovinom, ni kao avans. Između firmi limit je još niži: preko 300 € plaća se preko banke, prema Zakonu br. 08/L-257 o upravljanju poreskim procedurama. Nepoštovanje se kažnjava novčanom kaznom po istom zakonu.
Dva limita: sa fizičkim licima i između firmi
| Ko kome plaća | Limit | Iznad limita plaća se | Osnov |
|---|---|---|---|
| Firma i fizičko lice (nije privrednik) | 2.000 € | samo preko bankovnog računa ili elektronski | Odluka ministra br. 19/2026, na snazi od 01.06.2026 |
| Firma i firma (lica u privrednoj delatnosti) | 300 € | preko bankovnog računa ili elektronski | Zakon br. 08/L-257 (ranije je limit bio 500 €) |
ATK je novo pravilo za fizička lica objavila 25. maja 2026. U obaveštenju piše da pravilo važi i za plaćanje u delovima: kada je vrednost transakcije preko 2.000 €, nijedan deo plaćanja nije dozvoljen u gotovini. Za limit između firmi, pregled ATK o novom zakonu kaže da pravilo važi i kada se deo plaća gotovinom, a ostatak kompenzacijom.
Limit se računa na vrednost transakcije, a ne na pojedinačnu uplatu. Porudžbina od 2.500 € ne postaje dozvoljena za gotovinu ako se podeli na tri uplate od 800-900 €.
Primeri: da li je gotovina dozvoljena?
| Situacija | Gotovina dozvoljena? |
|---|---|
| Fizičko lice kupuje nameštaj za 2.400 € | Ne - ceo iznos prenosom ili elektronski |
| Fizičko lice plaća servis automobila 1.200 € | Da, limit od 2.000 € nije pređen; fiskalni račun se izdaje u svakom slučaju |
| Fizičko lice plaća građevinskoj firmi 5.000 € za renoviranje | Ne |
| Porudžbina 2.500 €: 1.000 € avans u gotovini, ostatak prenosom | Ne - nijedan deo u gotovini |
| Firma prodaje fizičkom licu polovan automobil za 3.000 € | Ne - transakcija firma-fizičko lice preko 2.000 € |
| Firma plaća dobavljaču 450 € za materijal | Ne - preko 300 € između firmi |
| Firma plaća dobavljaču 250 € | Da, limit od 300 € nije pređen |
Ovo najviše pogađa delatnosti sa velikim iznosima po kupcu: građevinarstvo, salone nameštaja, auto-servise i prodavnice skupe robe kao što je elektronika. Ako se vaš slučaj ne poklapa ni sa jednim redom, pitajte ATK ili knjigovođu pre nego što primite uplatu.
Korak po korak pre nego što primite uplatu
- Proverite ko plaća. Fizičko lice ili firma? To određuje limit: 2.000 € ili 300 €.
- Izračunajte punu vrednost transakcije. Cela porudžbina ili ugovor, ne samo današnja rata.
- Iznad limita ponudite bankovni način. Broj računa (IBAN) za prenos ili plaćanje karticom ako ga imate.
- Ne primajte nijedan deo u gotovini kada transakcija sa fizičkim licem pređe 2.000 €, ni kao avans.
- Izdajte dokument: fiskalni račun za fizičko lice, poresku fakturu za firmu. Način plaćanja ne menja ovu obavezu.
- Sačuvajte dokaz o plaćanju (izvod ili potvrdu prenosa) uz račun ili fakturu i proknjižite uplatu na bankovni račun.
Zašto je račun potreban i kada uplata stiže preko banke, objašnjeno je u Fiskalni račun ili poreska faktura?.
Kako pomaže ProBooks
ProBooks je softver za fiskalizaciju i računovodstvo za firme na Kosovu. U SEF Mobile birate način plaćanja za svaku prodaju: gotovina, kartica, bankovni prenos ili vaučer, čak i kombinovano u jednoj prodaji. Pažnja: podela plaćanja je korisna za male iznose, ali kod prodaje fizičkom licu preko 2.000 € deo u gotovini nije dozvoljen. U MiniPOS za Windows plaćanje može biti gotovinom, karticom, bankom, vaučerom ili čekom.
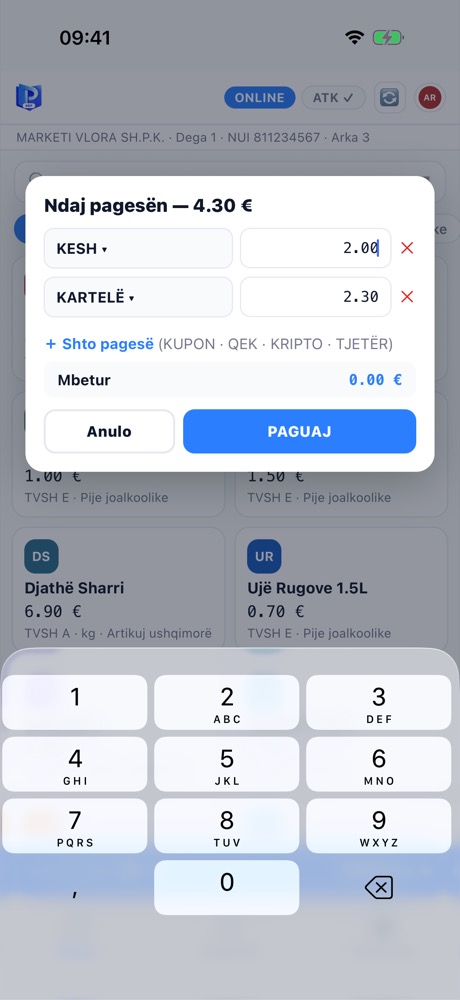
Podela plaćanja u SEF Mobile: gotovina, kartica i bankovni prenos u jednoj prodaji.
Fakture za firme izdajete iz ProBooks Fakturisanja, a Platforma radi bankovno usaglašavanje, pa se prenosi spajaju sa fakturama. Svake noći provera knjiga traži i gotovinska plaćanja preko 300 € između firmi i objašnjava nalaz: šta znači i kako se ispravlja.
Česta pitanja
Koliki je limit gotovinskog plaćanja na Kosovu? Od 1. juna 2026. transakcija preko 2.000 € između firme i fizičkog lica ne plaća se gotovinom (Odluka ministra finansija br. 19/2026). Između firmi limit je 300 € (Zakon br. 08/L-257). Iznad ovih iznosa plaća se preko bankovnog računa ili elektronski.
Mogu li deo da platim gotovinom, a ostatak preko banke? Ne, kada je transakcija sa fizičkim licem preko 2.000 €: prema ATK nijedan deo plaćanja nije dozvoljen u gotovini. Između firmi, preko 300 € pravilo važi i kada se deo plaća gotovinom, a ostatak kompenzacijom.
Da li limit od 2.000 € važi i za plaćanja između dva fizička lica? Odluka i obaveštenje ATK odnose se na transakcije između lica koje obavlja privrednu delatnost i fizičkog lica koje nije privrednik. Za plaćanja između dva fizička lica bez privredne delatnosti pitajte ATK.
Šta se dešava ako primim gotovinu iznad limita? Prema ATK, to je kršenje zakonskih odredbi i kažnjava se novčanom kaznom po Zakonu br. 08/L-257 o upravljanju poreskim procedurama i važećim podzakonskim aktima. Iznosi kazni su u zakonu ili ih daje ATK.
Da li je potreban fiskalni račun kada kupac plaća bankovnim prenosom? Da. Fiskalni račun se izdaje za svaku prodaju krajnjem potrošaču, bez obzira na način plaćanja: gotovinom, karticom ili bankovnim prenosom.
Izvori
- Obaveštenje za poreske obveznike: ATK upozorava da se transakcije preko 2.000 € sa fizičkim licima ne smeju plaćati gotovinom, 25.05.2026 - Odluka br. 19/2026 od 27.04.2026, datum 01.06.2026, delimična plaćanja i kazne; sadržaj proveren 20.10.2026 (engleska verzija obaveštenja i prenosi), jer sajt ATK nije bio direktno dostupan
- Zakonske izmene prema Zakonu br. 08/L-257 o upravljanju poreskim procedurama, ATK (na albanskom) - limit od 300 € između firmi (ranije 500 €) i delimična plaćanja uz kompenzaciju; provereno 20.10.2026
- Zakon br. 08/L-257 o upravljanju poreskim procedurama, Službeni list br. 5, 12.01.2024 - pun tekst i kazne; provereno 20.10.2026
Ovaj tekst je informativan; za vaš slučaj konsultujte ATK ili svog knjigovođu.