
Kupon fiskal apo faturë tatimore? Kur lëshohet cila
Kupon fiskal për konsumatorin e fundit, faturë tatimore për biznesin. Si vendoset sipas Udhëzimit 01/2026 dhe çka ndryshon me mënyrën e pagesës.
Përditësuar · 5 min lexim

Shkurt: Dokumentin e cakton blerësi, jo mënyra e pagesës. Kur shitni mallra ose shërbime te konsumatori i fundit (individi), lëshoni kupon fiskal, qoftë pagesa me para në dorë, me kartelë apo me transfer bankar. Kur blerësi është biznes, shitja dokumentohet me faturë tatimore, jo me kupon. Mënyra e pagesës ndikon vetëm në atë si e jepni kuponin: për shitjen me para në dorë kuponi printohet në letër, ndërsa për pagesat pa para në dorë (me pëlqimin e blerësit) dhe për shitjet online mund të dërgohet elektronikisht (Udhëzimi Administrativ 01/2026, neni 39).
Rregulla: kush blen, jo si paguan
Udhëzimi Administrativ (MFPT) nr. 01/2026 i 27 prillit 2026 e lidh kuponin fiskal me furnizimin te konsumatori i fundit. Prandaj pyetja e parë para çdo shitjeje është e thjeshtë: a është blerësi individ apo biznes?
- Individ (B2C) - kupon fiskal nga arka: pajisja fiskale (PEF) ose softueri elektronik fiskal (SEF). Kuponi vlen njësoj nga cilido, kur programi është i certifikuar nga ATK.
- Biznes (B2B) - faturë tatimore. Fatura nuk zëvendëson kuponin te individi, dhe kuponi nuk zëvendëson faturën te biznesi.
Nga kjo rregull del edhe përjashtimi i nenit 31: biznesi që furnizon vetëm biznese të tjera dhe i dokumenton shitjet me fatura nuk ka detyrim të instalojë SEF. Kush shet edhe te individët, e ka detyrimin për kupon për ato shitje. Më shumë për këtë te Kush duhet të kalojë në SEF dhe kur.
Çka ndryshon me mënyrën e pagesës
Te individi, mënyra e pagesës nuk e ndryshon detyrimin për kupon. Ndryshon vetëm forma në të cilën blerësi e merr:
| Pagesa | Kupon fiskal? | Si jepet kuponi (neni 39) |
|---|---|---|
| Para në dorë | Po | I printuar në letër |
| Kartelë | Po | Në letër, ose elektronikisht me pëlqimin e blerësit |
| Transfer bankar | Po | Në letër, ose elektronikisht me pëlqimin e blerësit |
| Shitje online | Po | Mund të dërgohet elektronikisht |
Pra, edhe kur klienti paguan me kartelë dhe s’e do letrën, kuponi lëshohet dhe fiskalizohet; vetëm se mund t’i shkojë me email ose mesazh nëse ai pajtohet.
Tetë situata: kupon apo faturë?
| Situata | Dokumenti |
|---|---|
| Klienti në dyqan paguan me para në dorë | Kupon fiskal, i printuar |
| Klienti në kafene paguan me kartelë | Kupon fiskal |
| Individi paguan shërbimin me transfer bankar | Kupon fiskal |
| Porosi online nga një individ | Kupon fiskal, mund të dërgohet elektronikisht |
| Klienti paguan pjesën me para në dorë dhe pjesën me kartelë | Kupon fiskal |
| Kompania blen materiale për zyrën e vet | Faturë tatimore |
| Shitës me shumicë që furnizon vetëm dyqane | Faturë tatimore; SEF nuk kërkohet (neni 31) |
| Institucion publik që pranon para të gatshme nga qytetarët | Kupon fiskal; institucioni instalon SEF (neni 31) |
Kur klienti kthen mallin, edhe kthimi bëhet me kupon të lidhur me kuponin origjinal; si bëhet hap pas hapi e keni te Kthimi dhe anulimi i kuponit. Nëse rasti juaj nuk përputhet me asnjë rresht, pyesni ATK-në ose kontabilistin para se ta lëshoni dokumentin.
Hap pas hapi para çdo shitjeje
- Pyesni kush blen. Individ apo biznes? Kjo vendos dokumentin.
- Individ: shënoni artikujt në arkë dhe zgjidhni mënyrën e pagesës (para në dorë, kartelë, transfer ose të kombinuara).
- Mbyllni shitjen: kuponi nënshkruhet, merr QR kodin dhe i dërgohet ATK-së.
- Jepni kuponin: në letër për pagesën me para në dorë; me email ose mesazh vetëm për pagesë pa para në dorë kur blerësi pajtohet, ose për shitje online.
- Biznes: lëshoni faturë tatimore me të dhënat e blerësit dhe ruajeni në librat tuaj.
- Në fund të ditës kontrolloni që të gjithë kuponët janë pranuar nga ATK dhe që faturat janë regjistruar.
Si e bën ProBooks
ProBooks është softuer fiskalizimi dhe kontabiliteti për bizneset në Kosovë, i certifikuar nga ATK si SEF. Kuponin për individin e lëshoni nga SEF Mobile në telefon, tablet ose Mac, ose nga MiniPOS në Windows. Në SEF Mobile pagesa mund të jetë me kesh, kartelë ose transfer bankar, edhe e kombinuar në një shitje. Kuponi del në ekran, në printer ose me email.
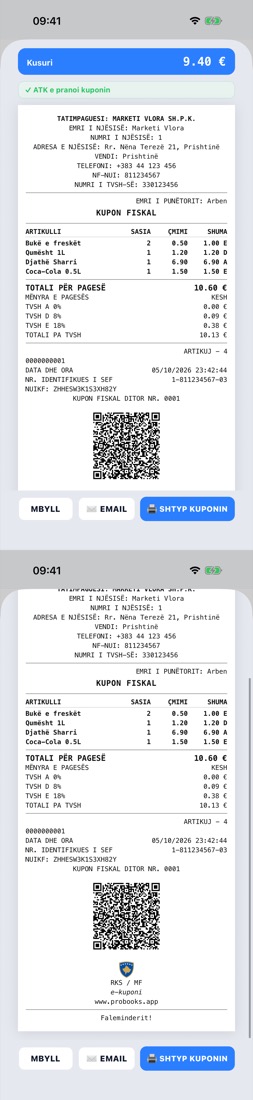
Kuponi fiskal me TVSH-në sipas normave dhe QR kodin e verifikimit.
Faturat për bizneset i krijoni te ProBooks Faturimi: PDF me logo, vulë, nënshkrim dhe QR kod, të fiskalizuara dhe të dërguara me email. Çdo faturë regjistrohet vetë në kontabilitet, kështu që kuponët dhe faturat dalin në të njëjtat raporte. Si lexohet TVSH-ja në kupon e keni te TVSH-ja në kuponin fiskal; paketat janë te çmimet.
Pyetje të shpeshta
Kur lëshohet kupon fiskal dhe kur faturë tatimore? Kupon fiskal lëshohet për çdo shitje te konsumatori i fundit, pra te individi. Kur blerësi është biznes, shitja dokumentohet me faturë tatimore, jo me kupon.
A duhet kupon fiskal kur klienti paguan me kartelë ose me transfer? Po. Sipas Udhëzimit Administrativ 01/2026, kuponi lëshohet për shitjen te konsumatori i fundit pavarësisht si paguhet: me para në dorë, me kartelë apo me transfer bankar.
A mund ta dërgoj kuponin fiskal me email në vend që ta printoj? Vetëm në disa raste. Sipas nenit 39 të Udhëzimit 01/2026, për shitjet me para në dorë kuponi printohet në letër. Elektronikisht mund të dërgohet për pagesat pa para në dorë, me pëlqimin e blerësit, dhe për shitjet online.
Biznesi im shet vetëm te biznese të tjera. A më duhet arkë fiskale? Jo. Neni 31 i Udhëzimit 01/2026 i përjashton nga detyrimi për SEF bizneset që furnizojnë vetëm biznese të tjera dhe i dokumentojnë shitjet me fatura tatimore.
Çka bëj nëse shes edhe te individët edhe te bizneset? Përdorni të dy dokumentet: kupon fiskal për shitjet te individët dhe faturë tatimore për shitjet te bizneset. Nëse një rast nuk është i qartë, pyesni ATK-në ose kontabilistin.
Burimet
- Udhëzimi Administrativ (MFPT) nr. 01/2026, 27.04.2026, nenet 31 dhe 39 dhe rregulla e kuponit për konsumatorin e fundit - teksti në faqen e ATK-së, kontrolluar më 16.10.2026; faqja e ATK-së nuk ishte e arritshme më 19.10.2026
- Pyetje të shpeshta të ATK-së - për pyetje që nuk i mbulon ky udhëzues
Ky tekst është informues; për rastin tuaj këshillohuni me ATK-në ose kontabilistin tuaj.